Comment financer un achat immobilier en 2026/2027 ?
Après une accalmie en 2024-2025, les taux de crédit immobilier reprennent le chemin de la hausse en cette rentrée 2026. Pour les futurs acquéreurs, la question du financement redevient centrale — et elle est désormais indissociable d'un critère que les banques scrutent de plus en plus près : le DPE du bien convoité. Tour d'horizon des taux, des perspectives pour 2027, et de la place grandissante de la performance énergétique dans le montage d'un dossier de financement.
Des taux qui remontent doucement depuis l'été
En septembre 2026, les taux moyens de crédit immobilier s'établissent autour de 3,43 % sur 15 ans, 3,54 % sur 20 ans et 3,61 % sur 25 ans. Une remontée progressive qui s'explique moins par une décision de la Banque centrale européenne que par la tension sur la dette française : l'OAT à 10 ans, le taux auquel l'État emprunte sur les marchés, est passé d'environ 3,3 % il y a un an à plus de 4 % aujourd'hui, un niveau plus vu depuis 2009. Or c'est en grande partie sur cette référence que les banques calibrent le coût de leurs propres refinancements, donc les taux qu'elles proposent aux emprunteurs.
Les banques continuent néanmoins de vouloir prêter — la production de crédit reste un objectif commercial important — mais elles resserrent leurs marges de négociation. Les écarts régionaux restent par ailleurs marqués : jusqu'à 0,64 point peut séparer les meilleurs taux négociés d'une région à l'autre sur un prêt à 25 ans.
Quelles perspectives pour 2027 ?
Difficile d'être catégorique tant les scénarios divergent selon les analystes. La fourchette généralement avancée pour 2027 va de 2,4 % à 5 %, un écart qui témoigne surtout de l'incertitude entourant la trajectoire des taux obligataires français et le contexte budgétaire national. Le scénario central, partagé par une majorité de courtiers, table plutôt sur une stabilisation autour de 3 % à 3,5 % sur 20 ans, avec une possibilité de dérive au-delà de 4 % si la situation budgétaire française venait à se dégrader davantage, ou à l'inverse une détente plus tardive dans l'année si l'inflation reflue durablement.
Le taux de refinancement principal de la BCE reste à 2,65 %, et l'institution anticipe une inflation en zone euro autour de 3 % pour 2026 puis 2,5 % pour 2027 — un niveau qui ne plaide pas, à ce stade, pour un assouplissement monétaire marqué. En clair : la BCE n'est plus le principal moteur des taux de crédit en France, c'est désormais la confiance des marchés dans la trajectoire budgétaire de l'État qui pèse le plus lourd sur le coût du crédit immobilier.
Pour un acquéreur, la leçon pratique est simple : il paraît hasardeux de repousser un projet dans l'espoir d'une franche baisse des taux en 2027. À l'inverse, sécuriser un financement dès maintenant, avec une négociation serrée du taux et de l'assurance emprunteur, reste une stratégie raisonnable.
Le DPE, devenu un critère de financement à part entière
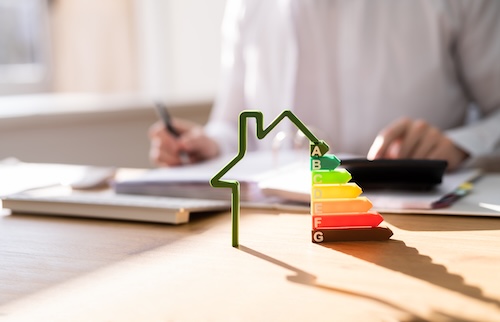
C'est sans doute l'évolution la plus structurante de ces dernières années, et la moins anticipée par les acheteurs : le DPE n'est plus un simple document annexé au dossier de vente, il influence directement les conditions d'octroi du prêt.
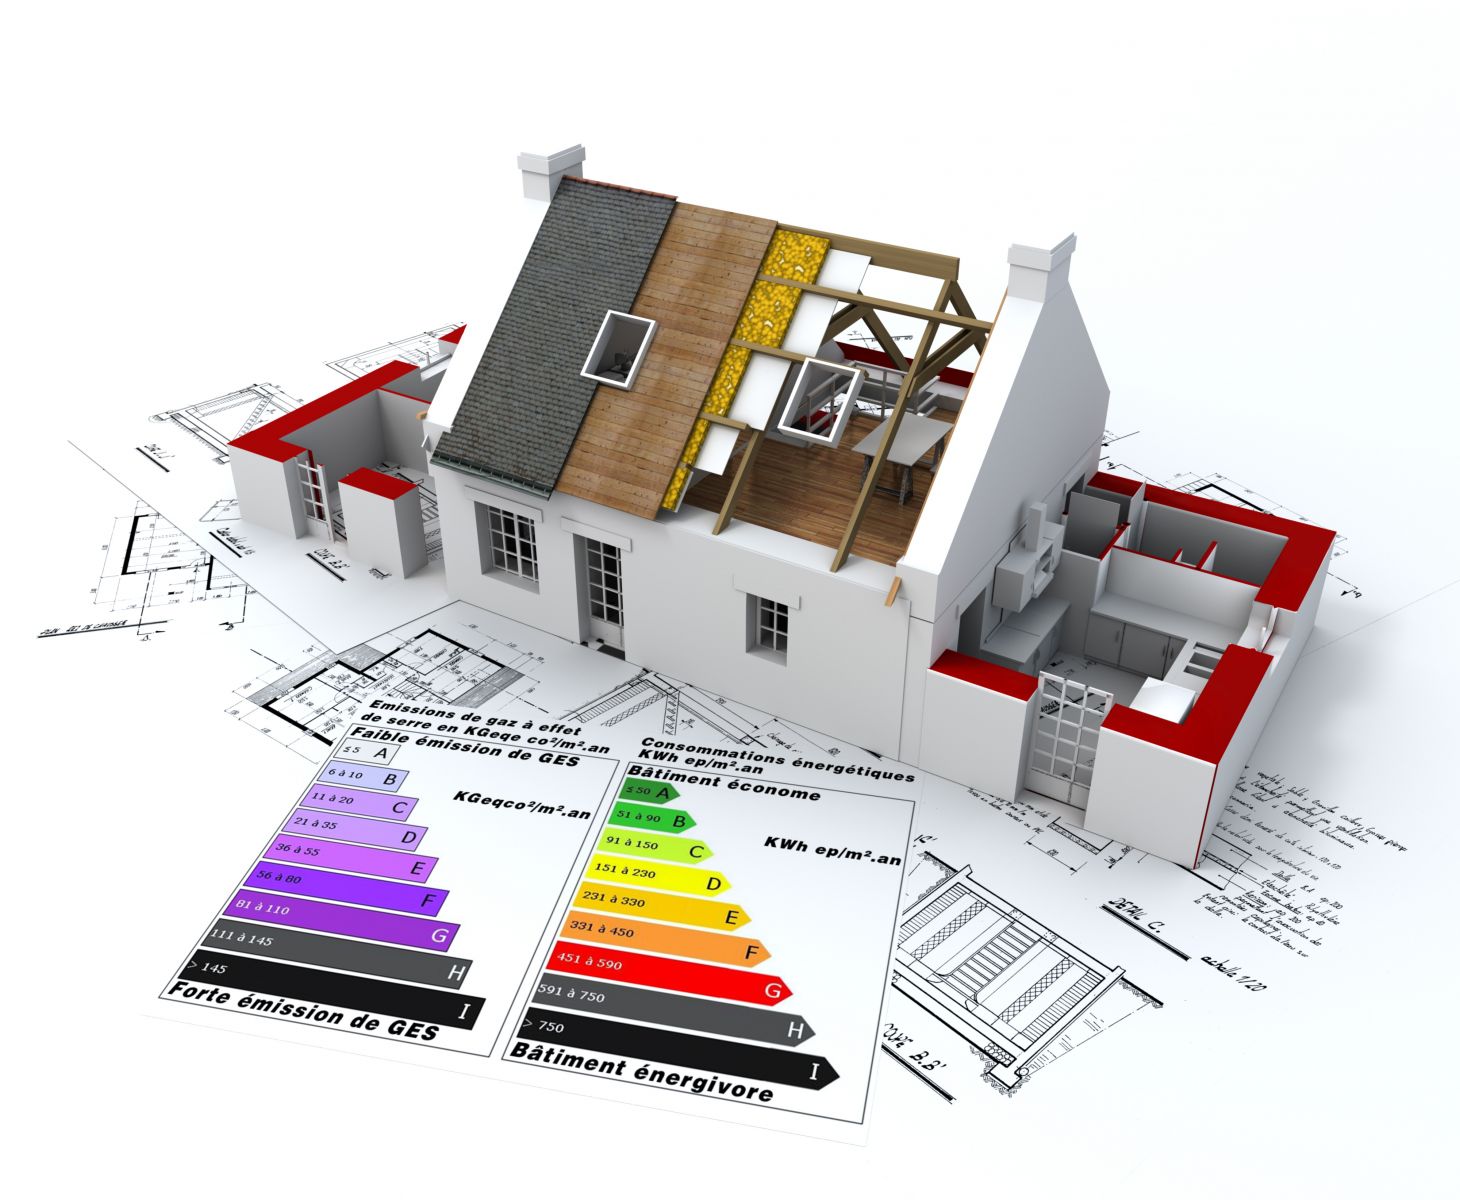
Les banques l'utilisent de plusieurs façons. D'abord, dans le calcul du taux d'endettement et du « reste à vivre » : un logement mal classé (F ou G) implique des charges énergétiques nettement plus élevées, qui viennent grever le budget mensuel de l'emprunteur au même titre qu'une mensualité de crédit. Une banque qui identifie ce risque peut ajuster ses conditions, voire refuser le dossier si elle estime la marge de manœuvre trop faible.
Ensuite, dans la tarification du prêt lui-même : les logements classés F ou G subissent aujourd'hui des taux majorés, généralement de 0,1 à 0,3 point, pour compenser le risque perçu de dépréciation ou de travaux futurs. À l'inverse, certains établissements proposent des conditions plus favorables — taux légèrement préférentiel, capacité d'emprunt un peu plus large — pour l'acquisition de biens classés A, B ou C, jugés plus sûrs sur le long terme et mieux valorisés à la revente.
Enfin, pour un achat destiné à la location, le DPE conditionne directement le potentiel locatif du bien : un logement classé G ne peut déjà plus être loué depuis le 1er janvier 2025, une interdiction qui s'étendra aux logements F en 2028 puis aux logements E en 2034. Une banque intègre nécessairement ce calendrier dans son analyse de risque avant de financer un investissement locatif.
Acheter une passoire thermique : c'est possible, mais sous conditions
Acheter un bien classé E, F ou G reste tout à fait envisageable en 2026, mais les banques exigent désormais un plan de financement précis, devis de travaux de rénovation énergétique à l'appui, avant d'accorder le prêt. Beaucoup d'établissements laissent à l'emprunteur un délai de 24 à 40 mois pour réaliser les travaux et produire un nouveau DPE attestant de l'amélioration réelle du logement.
Un document technique prend ici une importance particulière : le DPE projeté, qui estime la performance du logement après travaux. Il permet à la banque — et à l'emprunteur — de vérifier que le projet de rénovation permettra bien d'atteindre l'objectif visé, notamment lorsque celui-ci conditionne l'octroi d'aides ou d'un prêt à taux zéro. Sans cette projection chiffrée, le financement d'un bien énergivore devient nettement plus difficile à monter.
Les dispositifs qui peuvent réduire la facture
Plusieurs aides restent mobilisables pour financer un achat combiné à des travaux de rénovation énergétique, et méritent d'être intégrées au plan de financement dès le départ plutôt que d'être découvertes après coup :
MaPrimeRénov', dont le guichet avait fermé au 1er janvier 2026 faute de budget voté, a rouvert le 23 février 2026 pour tous les parcours et tous les ménages, avec des taux de financement inchangés selon l'Anah.
L'éco-PTZ, prêt à taux zéro sans condition de ressources, permet de financer jusqu'à 50 000 € de travaux de rénovation énergétique, sur une durée pouvant aller jusqu'à 20 ans pour une rénovation globale performante. Il est cumulable avec MaPrimeRénov', et vient utilement compléter un prêt principal pour financer le reste à charge des travaux. Depuis le 1er septembre 2026, les offres « performance énergétique globale » pour une maison individuelle doivent toutefois intégrer la décarbonation du chauffage et de l'eau chaude sanitaire (pompe à chaleur non hybride, réseau de chaleur, biomasse ou solaire).
Le prêt à taux zéro (PTZ), réservé aux primo-accédants pour leur résidence principale, a été élargi depuis le 1er avril 2025 à l'ensemble du territoire pour le neuf, maisons individuelles comprises, et redevient un outil pertinent dans l'ancien en zones détendues (B2 et C), sous condition de travaux d'amélioration énergétique. Le dispositif, dont le montant peut atteindre 180 000 € pour les ménages les plus nombreux en zone tendue, est prolongé jusqu'au 31 décembre 2027 — une date à garder en tête pour les projets à cheval sur les deux années.
Ce qui va changer au 1er janvier 2027, indépendamment des taux
Un paramètre mérite une attention particulière pour les projets en cours de montage : le coefficient de conversion de l'électricité utilisé dans le calcul du DPE passera de 1,9 à 1,7 au 1er janvier 2027. Selon les estimations gouvernementales, cet ajustement technique pourrait à lui seul faire gagner une ou deux classes énergétiques à près de 850 000 logements chauffés à l'électricité, sans le moindre euro de travaux. Pour un acheteur qui négocie actuellement un bien électrique classé F ou proche du seuil G, il peut être stratégique d'anticiper cette évolution : un bien qui semble aujourd'hui pénalisé pourrait basculer favorablement dans quelques mois, ce qui change potentiellement la donne dans la négociation du prix... et dans l'analyse que fera la banque du dossier.
Ce qu'il faut retenir pour bâtir son dossier
Dans un contexte de taux plus élevés qu'il y a deux ans, et où la Banque centrale européenne pèse moins que la trajectoire budgétaire française sur le coût du crédit, la marge de négociation d'un acheteur se joue désormais autant sur la qualité de son dossier que sur le seul choix du moment. Trois réflexes s'imposent : vérifier la validité et la fiabilité du DPE du bien avant toute offre d'achat, chiffrer précisément un éventuel projet de travaux avec un DPE projeté si le bien est mal classé, et mobiliser dès le départ les dispositifs d'aide disponibles (éco-PTZ, MaPrimeRénov', PTZ) plutôt que de les découvrir a posteriori dans les échanges avec la banque.
Le DPE n'est donc plus seulement un document réglementaire à produire pour la vente : c'est devenu, de fait, une pièce centrale du dossier de financement, au même titre que les justificatifs de revenus ou l'apport personnel.
Vous préparez un achat immobilier et vous vous interrogez sur l'impact du DPE de votre futur bien sur votre financement ? N'hésitez pas à nous contacter pour faire établir un diagnostic fiable, ou un DPE projeté avant travaux, qui vous permettra d'aborder votre dossier bancaire en toute confiance.
Sources : Pretto, « Taux immobilier septembre 2026 : la hausse s'installe » ; Cafpi, « Les taux de crédit immobilier en septembre 2026 » ; Pretto, « Prévision taux immobilier 2027 » ; Aeropassage, « Prévision taux immobilier 2027 : 3 scénarios bancaires » ; Meilleurtaux, « Passoires thermiques : quel crédit immobilier en 2026 ? » ; Kiwidiag, « Le DPE est demandé par les banques pour obtenir un prêt immobilier » (mis à jour le 12 septembre 2026) ; France Rénov', fiche éco-prêt à taux zéro ; Moneyvox, « PTZ (prêt à taux zéro) : conditions 2026 » ; ministère de la Transition écologique, réforme du coefficient de conversion de l'électricité.
Tout savoir sur les diagnostics à réaliser






Carrez

BOUTIN